El Simulador Bb te ayuda a estimar escenarios y tomar decisiones con mayor criterio antes de contratar. En esta guía se explica, de forma objetiva, qué suele medir un simulador financiero, cómo interpretar sus resultados, qué variables influyen y qué controles básicos aplicar para evitar errores comunes. Además, se revisan requisitos típicos, criterios de uso y preguntas frecuentes.
El Simulador Bb es una herramienta orientada a proyectar escenarios y a anticipar el impacto de distintas condiciones antes de avanzar con una contratación financiera. En la práctica, su valor principal no es “dar una respuesta única”, sino ayudarte a entender relaciones entre variables (por ejemplo, plazos, cuotas estimadas y costos asociados) para comparar alternativas con más fundamento.
Cuando una persona busca financiación —un préstamo personal, una compra a plazos, una refinanciación o incluso una estructura más compleja— suele recibir ofertas que se diferencian en detalles: duración, tipo de interés, comisiones, condiciones de amortización, penalizaciones, gastos de gestión, coberturas o incluso particularidades ligadas a la cuenta de domiciliación. El Simulador Bb aparece como un “mapa de ruta”: te permite visualizar cómo esos elementos se traducen en un patrón de pagos y un costo total estimado.
Es importante entender que un simulador no sustituye a la oferta final ni a la evaluación comercial o crediticia. Lo profesional es asumir que el resultado es una estimación, útil para tomar decisiones informadas, pero que debe validarse con el producto real, el contrato y la información precontractual. En otras palabras: el simulador sirve para pensar antes, no para “comprar después” sin revisar.
En el día a día del sector financiero, una mala práctica común es mirar solo la cifra de la cuota y tomarla como veredicto. El Simulador Bb busca precisamente evitar esa inercia cognitiva: al comparar escenarios, te obliga a mirar el “por qué” (supuestos del cálculo) y el “para qué” (qué objetivo persigues con el crédito: reducir carga mensual, minimizar coste total, mantener liquidez, ajustar calendario, etc.).
Por eso se dice que “topa” tu decisión: te pone delante una versión numérica de tus opciones. Si tus datos y supuestos están bien calibrados, puedes ajustar tu plan. Si están mal, el simulador te lo evidencia con claridad (por ejemplo, si al alargar plazo la cuota baja pero el coste total crece, o si comisiones elevadas distorsionan el resultado a pesar de que el tipo de interés sea moderado).
En un Simulador Bb o en cualquier simulador financiero de referencia, los resultados suelen depender de parámetros que el usuario introduce o que el sistema parametriza. Aunque cada entidad puede mostrar campos con nombres distintos, los componentes frecuentes incluyen:
El objetivo es que el usuario logre una lectura comparativa. Por ejemplo: dos escenarios pueden mostrar cuotas parecidas, pero diferir en el coste total o en el reparto temporal de amortización. Esa diferencia es la que conviene observar con cuidado.
También hay variables “menos visibles” pero igual de importantes. Un simulador puede ofrecer un resultado estándar, pero el producto real puede tener matices: redondeos, tratamiento de pagos anticipados, escalones de tipo de interés por tramos, condiciones ligadas a la antigüedad del cliente o a su perfil de riesgo. Por eso, aunque el simulador te ayude a comparar, el proceso correcto es confirmar los detalles en la documentación.
Veamos con más detalle por qué cada variable importa:
Una lectura profesional siempre intenta contestar estas preguntas: ¿qué elemento está moviendo el resultado?, ¿qué parte del coste está “dentro” y cuál está “fuera”?, ¿qué suposiciones son razonables para mi caso?
Una interpretación madura de un Simulador Bb requiere atención a tres aspectos: supuestos, coherencia y comparabilidad.
Los simuladores normalmente calculan con condiciones ingresadas por el usuario. Si un campo se completa con un valor estimado (o si el sistema usa valores por defecto), el resultado será tan bueno como el dato de entrada. Si cambian condiciones, cambian los resultados.
En algunos simuladores, el usuario puede introducir “tipo de interés” y “comisiones”; en otros, el sistema puede asumir valores estándar. Si el simulador usa supuestos por defecto, es fácil creer que el resultado refleja tu caso real. Aquí aparece el error típico: confundir una hipótesis con una oferta.
Errores comunes que conviene evitar:
Para reducir este riesgo, un buen usuario revisa los supuestos antes de interpretar. Si el simulador muestra un desglose (intereses, amortización, comisiones) ese desglose debe revisarse como parte del razonamiento.
La cuota estimada es una señal útil, pero no suficiente. Para un análisis responsable, conviene revisar tu situación financiera: estabilidad de ingresos, otros compromisos y margen de liquidez.
Una lectura profesional no pregunta solo “¿puedo pagar esta cuota?”, sino también:
Además, conviene mirar el patrón de pagos. Dependiendo del tipo de amortización, la carga financiera puede concentrarse al inicio o repartirse de forma diferente. Aunque una cuota sea “compatible”, el calendario de pagos puede exigir liquidez en momentos concretos.
Para evaluar alternativas, se recomienda mantener constantes las variables no comparables. Si comparas escenarios, que el plazo y el monto respondan a un criterio común; si no, el contraste puede volverse confuso.
Un ejemplo: si comparas un préstamo de 10.000€ a 24 meses frente a otro de 12.000€ a 36 meses, es imposible concluir correctamente cuál es “mejor” solo por cuota. Podrían mostrar cifras parecidas, pero el volumen total es distinto, el tiempo es distinto y el coste acumulado es distinto.
La comparabilidad suele mejorar cuando:
En resumen: para interpretar correctamente el Simulador Bb, no solo necesitas números; necesitas lógica de comparación.
Desde la experiencia de consultoría y revisión de productos financieros, el usuario suele concentrarse en la “cuota”, pero el criterio de decisión debería incluir:
Esta forma de pensar ayuda a que el Simulador Bb sea una herramienta de contraste, no un “oráculo”. Si solo miras una cifra, puedes perder información crítica: hay escenarios con cuota ligeramente superior pero menor coste total por una estructura distinta o por comisiones más bajas. También hay casos donde la cuota “baja” engaña porque el coste total se dispara al extender demasiado el plazo.
Para profundizar, conviene mirar al menos cuatro capas:
Muchas personas descubren tarde que el “precio” real del crédito no es solo el interés: también están comisiones, impuestos y posibles penalizaciones. Por eso el simulador, idealmente, debería ayudarte a ver el mapa completo del coste. Si no lo hace con suficiente detalle, entonces tu estrategia debe complementarse con revisión documental.
Además, la decisión puede depender del objetivo personal. Si tu prioridad es previsibilidad, quizás te interese un escenario con tipo fijo, menor sensibilidad a cambios. Si tu prioridad es minimizar coste, podrías aceptar una cuota algo mayor si reduces el tiempo total de devengo de intereses. Si tu prioridad es preservar liquidez, probablemente buscarás el plazo que minimiza la cuota, pero con límites razonables respecto al coste total.
En muchos casos, herramientas como el Simulador Bb se ofrecen como servicio informativo. Sin embargo, la existencia de precio asociado puede variar por canal, producto o condiciones específicas. Por ello, lo recomendable es:
Como no has indicado datos concretos de “precio” o “proveedor” en tu solicitud (por ejemplo, un importe exacto o un proveedor externo distinto), este apartado se enfoca en una guía de verificación responsable. Si deseas, puedo ajustar el texto con valores específicos que tú me compartas.
Para hacerlo aún más práctico, conviene diferenciar tres conceptos que a veces se confunden:
Un usuario informado no solo mira si el simulador “cuesta”, sino cómo el coste se transfiere. A veces no hay coste directo por el simulador, pero sí hay un diferencial de condiciones si completas un paso posterior (por ejemplo, si una oferta vinculada requiere contratar un producto extra para bajar el tipo o eliminar comisiones). Por eso la recomendación “verifica en el detalle” no es un formalismo: es prevención.
Además, cuando existe disponibilidad condicionada (por ejemplo, solo para clientes con determinada relación comercial o para ciertos perfiles), el simulador puede estar configurado con supuestos distintos. En un escenario así, el resultado mostrado podría no ser idéntico al que recibiría un perfil diferente. Por tanto, conviene confirmar si el simulador está adaptado a tu situación o si es general.
Para obtener el top rendimiento del Simulador Bb, aplica esta metodología:
Estas recomendaciones pueden ampliarse con prácticas adicionales que suelen marcar diferencia:
En un uso profesional, el simulador actúa como un “laboratorio”. No es un punto final: es un punto de partida para formular preguntas al asesor o para leer la oferta con criterio.
También es útil tener claro qué no conviene hacer: no es recomendable “jugar” con números sin una intención de decisión. Por ejemplo, no tiene sentido probar plazos al azar si tu objetivo es proteger liquidez. El simulador debe servir a preguntas concretas como: “¿Cuál es la cuota máxima que puedo pagar?” o “¿Qué escenario minimiza el coste total dentro de mi límite mensual?”
A continuación se presenta una comparación orientada a criterios prácticos para evaluar cómo se usa un Simulador Bb y qué condiciones suelen considerarse. (No incluye enlaces y no pretende reemplazar la información oficial del producto.)
| Aspecto | Qué evaluar | Condiciones/requirements habituales |
|---|---|---|
| Calidad de datos de entrada | Si los campos que introduces reflejan tu caso real (monto, plazo, frecuencia). | Datos completos y coherentes; evitar supuestos no realistas. |
| Supuestos del cálculo | Tipo de interés, comisiones y tratamiento de impuestos si aparece en el modelo. | Revisar si el simulador usa valores por defecto. |
| Comparabilidad | Que las comparaciones mantengan criterios comunes (mismo plazo o mismo monto, según el análisis). | Definir previamente qué variable se cambia en cada escenario. |
| Horizonte de decisión | Si el resultado se entiende a corto y a medio plazo, no solo como cifra de cuota. | Considerar tu capacidad de pago y calendario real. |
| Validación final | Confirmar que lo estimado se alinea con la oferta final y con la documentación. | Revisar condiciones contractuales y calendario de gastos. |
Para ir un paso más allá, también puedes ampliar la tabla con consideraciones que suelen aparecer en productos reales aunque no siempre se reflejen de forma completa en un simulador:
Estas variables no siempre aparecen en el simulador inicial, pero pueden ser decisivas. Por eso conviene tratarlas como “checkpoints” a validar en la oferta.
Este apartado funciona como un “checklist” práctico. La idea es que tu uso del Simulador Bb sea metódico, no impulsivo.
Elige un monto y un plazo que estén dentro de tu rango razonable. Si tu objetivo es previsibilidad, prioriza escenarios con supuestos más transparentes. Si tu objetivo es flexibilidad, prueba alternativas que modifiquen el plazo y observa cómo cambia el patrón del coste total.
Para hacerlo con más precisión, conviene definir también una restricción de presupuesto. Por ejemplo: “mi cuota máxima tolerable es X” o “no quiero que el coste total supere Y”. El simulador ayuda a verificar si el escenario base cumple esos límites o si se desvía.
Por ejemplo: reducir el plazo, ajustar el monto o cambiar la periodicidad si el sistema lo permite. La clave está en comparar escenarios que responden a preguntas concretas: “¿Cuánto cambia si…?”
Una práctica profesional consiste en construir alternativas alrededor de decisiones reales. Si por tu presupuesto puedes llegar a un plazo máximo, crea un escenario con ese plazo máximo y otro con un plazo menor. Si tienes una preferencia por liquidez, crea un escenario con cuota mínima dentro de lo que te parece razonable.
Cuando el simulador muestra cuotas o importes totales, pregúntate qué variable explica el cambio. En productos de crédito, con frecuencia influyen el tipo de interés y el plazo; con frecuencia, también comisiones y cargos asociados.
Para identificar el “motor”, observa:
El “motor” no es solo matemático: es estratégico. Si el motor es el tipo de interés, quizá convenga mejorar perfil o condiciones antes de contratar. Si el motor es una comisión puntual, quizá convenga comparar alternativas con distinta estructura de tarifas.
Una lectura profesional no termina en la pantalla del simulador. Se recomienda revisar tu presupuesto mensual: ingresos netos, otros gastos fijos y margen de maniobra.
Para evaluar bien, intenta proyectar tu flujo de caja: no solo suma ingresos y gastos, sino estima cómo encaja la cuota en momentos críticos. Una cuota que “encaja en promedio” puede fallar si se cruza con periodos de gasto concentrado (por ejemplo, cuando vencen facturas grandes, reparaciones, vacaciones, o pagos de temporada).
Además, si tienes otros compromisos de deuda, revisa el conjunto. Un simulador puede mostrar que una cuota es “pagable”, pero si sumas otras deudas podrías superar un umbral de endeudamiento que te dejaría sin margen. El objetivo es que el crédito sea un plan, no una presión.
El resultado del Simulador Bb debe contrastarse con la oferta final y la documentación contractual. Si hay diferencias, la decisión debe basarse en lo oficial, no en lo estimado.
En esta validación, busca específicamente:
En términos prácticos, si encuentras una diferencia relevante entre simulación y oferta, no intentes “corregir” manualmente sin datos. Mejor pide aclaración y solicita la explicación por el desfase (supuesto usado, campo que no se aplicó, ajuste por perfil, etc.).
Para mantener el análisis objetivo, conviene apoyarse en marcos regulatorios y prácticas de transparencia. A nivel europeo, la normativa sobre información precontractual y estandarización de parámetros de crédito es un referente útil. Puedes consultar, según el producto, guías de divulgación y documentación oficial aplicable en tu jurisdicción.
Nota: Como no se han aportado en tu solicitud datos específicos (precio exacto, proveedor concreto distinto, ubicación concreta o enlaces), esta guía evita cifras no verificadas. Si me indicas el país/mercado objetivo y el producto concreto (por ejemplo, préstamo personal, hipoteca, financiación al consumo u otro), puedo adaptar el enfoque a los criterios y terminología aplicables.
Para expandir el criterio de rigor sin entrar en “números no verificados”, una buena práctica es entrenar tu lectura de documentos financieros con una lista mental de verificación:
En un contexto profesional, la transparencia documental es una parte central de la decisión. El simulador puede sugerir una opción “mejor” en términos de coste, pero solo el contrato define el resultado real.
En el ecosistema fintech y banca digital, los simuladores cumplen tres funciones relevantes:
Sin embargo, como cualquier herramienta, su eficacia depende del uso correcto. Un Simulador Bb será más valioso si lo tratas como un instrumento de análisis y no como un sustituto de la evaluación contractual.
Desde el punto de vista de la industria, hay razones adicionales por las que un simulador bien diseñado impacta en la calidad de la experiencia:
Un punto clave para expertos y equipos de producto: un simulador no es solo matemáticas. También es pedagogía. Si la interfaz oculta información crítica o presenta supuestos de forma confusa, la herramienta puede generar errores de interpretación. Por eso la claridad, el desglose y la consistencia entre simulación y contrato son esenciales.
En un entorno donde el usuario suele operar desde móvil o desde una ruta digital rápida, el simulador funciona como una “primera explicación”. Si esa explicación es incompleta, el usuario puede creer que comprendió el producto y luego descubrir sorpresas en el contrato. Un buen simulador reduce esa fricción, pero no reemplaza el trabajo de validar la documentación.
Si tu proceso de consulta ocurre en un entorno cotidiano (por ejemplo, entre visitas a oficinas o desde el móvil mientras gestionas tareas), es habitual buscar resultados rápidos. En España, por ejemplo, muchos usuarios prefieren comparar opciones con lenguaje claro y con un desglose que no “oculte” conceptos. La top práctica es:
Esto no depende de una “tendencia local” afirmable de forma general, sino de un patrón de comportamiento ampliamente observado: la necesidad de claridad antes de formalizar.
Además, la experiencia del usuario puede depender del contexto:
En este sentido, un simulador bien implementado debería facilitar el acceso a información relevante sin obligar al usuario a navegar demasiado. Pero aunque la herramienta sea clara, la responsabilidad final recae en la revisión documental. Por eso el tono cercano (“tómate un minuto”) no es un consejo blandito: es una estrategia de prevención.
Normalmente, el Simulador Bb entrega estimaciones basadas en los datos introducidos y en supuestos de cálculo. La exactitud final depende de la oferta formal, de tu perfil y de la documentación contractual.
Lo habitual es contar con el monto aproximado, el plazo que te interesa, tu preferencia de periodicidad (si aplica) y cualquier dato relacionado con comisiones o condiciones que el sistema pida.
Si no tienes todos los datos, lo más útil es: (1) introducir lo que sí sabes, (2) identificar qué campos se completan con valores por defecto y (3) asumir un margen de incertidumbre hasta contrastar con la oferta final.
Sí. La recomendación profesional es comparar escenarios con criterios comunes y cambiar solo una variable cada vez (o mantener consistencia en variables clave) para entender qué está provocando el cambio en el resultado.
Si cambias demasiadas variables a la vez, perderás claridad. El objetivo no es “ver cuál cuota gusta”, sino entender cómo se comporta el coste ante tus decisiones.
No. El simulador es una herramienta de preanálisis. La validación final debe basarse en la información oficial del producto, condiciones y términos contractuales.
Esto puede variar según el servicio y el mercado. Lo correcto es verificar si hay un costo explícito por el uso de la herramienta o si los costos se derivan del producto final (comisiones u otros cargos). Si me compartes el país/mercado y el producto, puedo orientar top el enfoque de verificación.
Los más frecuentes son: introducir datos irreales, comparar escenarios sin criterios comunes, ignorar comisiones u otros conceptos adicionales y basar la decisión solo en la cuota.
Otro error silencioso es no leer el desglose cuando está disponible. Si el simulador te muestra la parte de interés y la parte de amortización, esos datos pueden ayudarte a decidir mejor que “solo la cuota”.
Puede que muestre cálculos sobre cuota o importes, pero no sustituye una evaluación de tu situación financiera. Para una decisión responsable, revisa ingresos, gastos fijos y margen de liquidez.
Algunos simuladores incluyen, o permiten introducir, criterios de ingreso o un límite de cuota. Si no, entonces esa evaluación debe hacerse fuera del sistema, con tu propio presupuesto.
Si necesitas una guía corta para el momento de decidir, úsala en este orden:
Esta secuencia te protege de tomar decisiones apresuradas. Incluso si estás “convencido” por la cuota, el paso de coste total y validación debería ocurrir antes de cerrar.
El Simulador Bb puede convertirse en una pieza clave de tu proceso de decisión si lo usas como herramienta de análisis: probando escenarios, revisando supuestos, comparando con criterios consistentes y validando con la documentación final. Así conviertes una consulta rápida en un proceso informativo y profesional, reduciendo riesgos de interpretación y topando la calidad de tus decisiones.
Si quieres, indícame el país/mercado donde vas a usar el Simulador Bb y el producto específico (préstamo, financiación, hipoteca u otro). Con esa información puedo ajustar el texto para alinearlo con la terminología y los criterios habituales de tu jurisdicción, manteniendo el enfoque objetivo y SEO.
Para que el uso del Simulador Bb sea realmente útil, conviene entrenar tu lectura con ejemplos típicos. A continuación se presentan casos orientativos (sin valores numéricos concretos), para que entiendas qué señales observar y cómo interpretarlas.
Imagina que el simulador te muestra dos opciones con cuotas mensuales muy similares. Sin embargo, al revisar el coste total, descubres que la opción 2 acumula más interés y gastos a lo largo del tiempo.
¿Qué significa? Puede ocurrir que la opción 2 tenga:
En una decisión profesional, si tu capacidad de pago es suficiente para sostener una diferencia mínima, lo razonable suele ser elegir la alternativa con menor coste total, siempre dentro de tu objetivo (por ejemplo, si tu prioridad es minimizar gasto financiero).
Otro caso típico: al extender el plazo, el simulador reduce la cuota mensual. Esto se percibe como “mejor” para el presupuesto inmediato. Sin embargo, si el coste total sube de forma notable, aparece una señal de alerta.
La clave aquí es preguntarte qué estás comprando con esa cuota más baja:
Una recomendación práctica: define un límite razonable de coste total o establece un “horizonte de decisión”. Si prevés que puedes cancelar anticipadamente en el futuro, la estrategia podría ser distinta, pero esa cancelación anticipada debe validarse en el contrato (costes y penalizaciones).
Cuando el Simulador Bb permite comparar escenarios con tipo fijo o variable, el contraste no es solo cuantitativo. También es un contraste de riesgo.
En un tipo fijo, el coste es más estable. En un tipo variable, el resultado puede depender de evolución de índices o referencias. Si el simulador muestra una estimación “bajo condiciones actuales”, podría no capturar la realidad de futuras variaciones.
Por eso, si el producto es variable, un criterio profesional incluye:
En resumen: una oferta con cuota inicial más baja puede ser atractiva, pero si tu presupuesto no soporta variaciones, el riesgo puede superar el beneficio.
Hay usuarios que usan el simulador “rápidamente” y solo miran una cifra. A veces, la estructura de comisiones no se percibe porque el simulador no resalta visualmente el desglose. El aprendizaje profesional es: cuando el modelo te muestre o permita ver el desglose, úsalo como parte del análisis.
Las comisiones pueden cambiar la decisión en casos donde:
Si el simulador ofrece datos sobre comisiones, el criterio recomendado es comparar el coste total y revisar qué comisiones aplican y en qué momento. Si no ofrece suficiente detalle, entonces debes solicitar la información en la oferta oficial.
Uno de los puntos más relevantes es pasar de “hacer una simulación” a “construir un plan de decisión”. Esto implica que el simulador se integra con tus restricciones reales (presupuesto, calendario, objetivos) y que lo que haces con los resultados se traduce en pasos concretos.
Este plan reduce la probabilidad de error de interpretación. Cuando el simulador se usa como “una consulta aislada”, es más fácil que una decisión se base en una emoción o en una cifra aislada. En cambio, cuando se usa como parte de un plan, el usuario se mueve con más control.
A veces, el resultado del Simulador Bb y la oferta final no coinciden. Eso no significa necesariamente que el simulador esté mal. Puede ser por diferencias de supuestos:
El enfoque correcto es pedir aclaración. Si hay variaciones, se trata de entender por qué y si la diferencia es relevante para tu objetivo. Por ejemplo, si la cuota cambia poco pero el coste total cambia más, la decisión puede variar. Si la diferencia es mínima y el objetivo principal se mantiene, quizá sea aceptable.
Si quieres optimizar tu comparación y ser especialmente riguroso, usa este checklist avanzado como guía. No todos los puntos aplicarán en todos los productos, pero la lógica ayuda a detectar omisiones.
El Simulador Bb no es solo una pantalla con números: es un instrumento para estructurar tu pensamiento financiero. Si lo usas bien, te ayuda a comparar alternativas con rigor, a evitar decisiones basadas en intuición y a anticipar el impacto de comisiones, plazos y tipos. Si lo usas mal —con datos irreales, sin comparabilidad o sin validar la oferta— puede llevarte a conclusiones equivocadas.
Por eso, el valor real no está en que el simulador “prediga el futuro” con exactitud, sino en que te permite construir una decisión más consciente: definir objetivo, generar escenarios, entender el motor del resultado, revisar capacidad de pago y validar con la documentación oficial.
Al final, la mejor forma de “topar” una decisión de manera útil es convertir el simulador en un puente entre tu presupuesto y un contrato: tu estrategia financiera empieza en la simulación, pero se completa en la confirmación documental.



El Simulador Bb te ayuda a estimar escenarios y tomar decisiones con mayor criterio antes de contratar. En esta guía se explica, de forma objetiva, qué suele medir un simulador financiero, cómo interpretar sus resultados, qué variables influyen y qué controles básicos aplicar para evitar errores comunes. Además, se revisan requisitos típicos, criterios de uso y preguntas frecuentes.
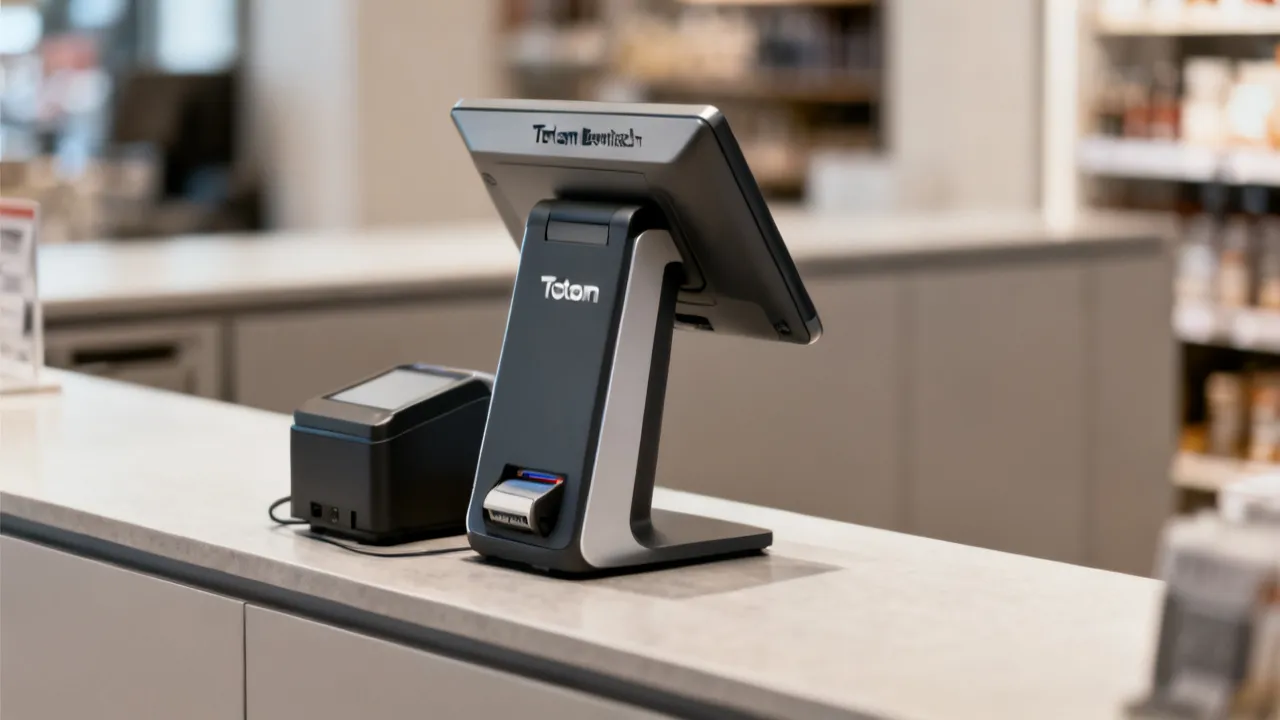
Totem Bematech is a retail signage and customer-facing device that helps stores present information, guide service flow, and improve in-counter experience. This guide explains what Totem Bematech typically includes and how it fits into POS and service environments. It also outlines buying considerations, compatibility checkpoints, and practical implementation steps based on common retail IT practices.
This guide explains how to evaluate the 750816 item for procurement decisions, with a focus on supplier verification, specification matching, and procurement readiness. Objectively, “750816” is treated as an internal or catalog identifier used in sourcing workflows. In practice, buyers compare equivalent specs across vendors, review lead times and documentation, and confirm quality controls before purchase.

